침수 피해 보상받는 법 (재난지원금·차량·주택 보험 총정리)
태풍이나 집중호우로 차가 물에 잠기거나 집이 침수되면, 눈앞이 캄캄해지죠. 그런데 이때 "어차피 보험 있으니 괜찮겠지" 하고 방심하다 청구가 거절되는 경우가 정말 많아요. 조건을 모르면 수백만 원 피해 앞에서 한 푼도 못 받을 수 있거든요. 반대로 몰라서 안 받던 지원금을 챙길 수도 있어요. 이 글에서는 침수 피해 보상받는 법을 정부 재난지원금과 차량·주택 보험으로 나눠 2026년 기준으로 정리해드릴게요. 특히 올해 바뀐 기준은 꼭 확인하세요.
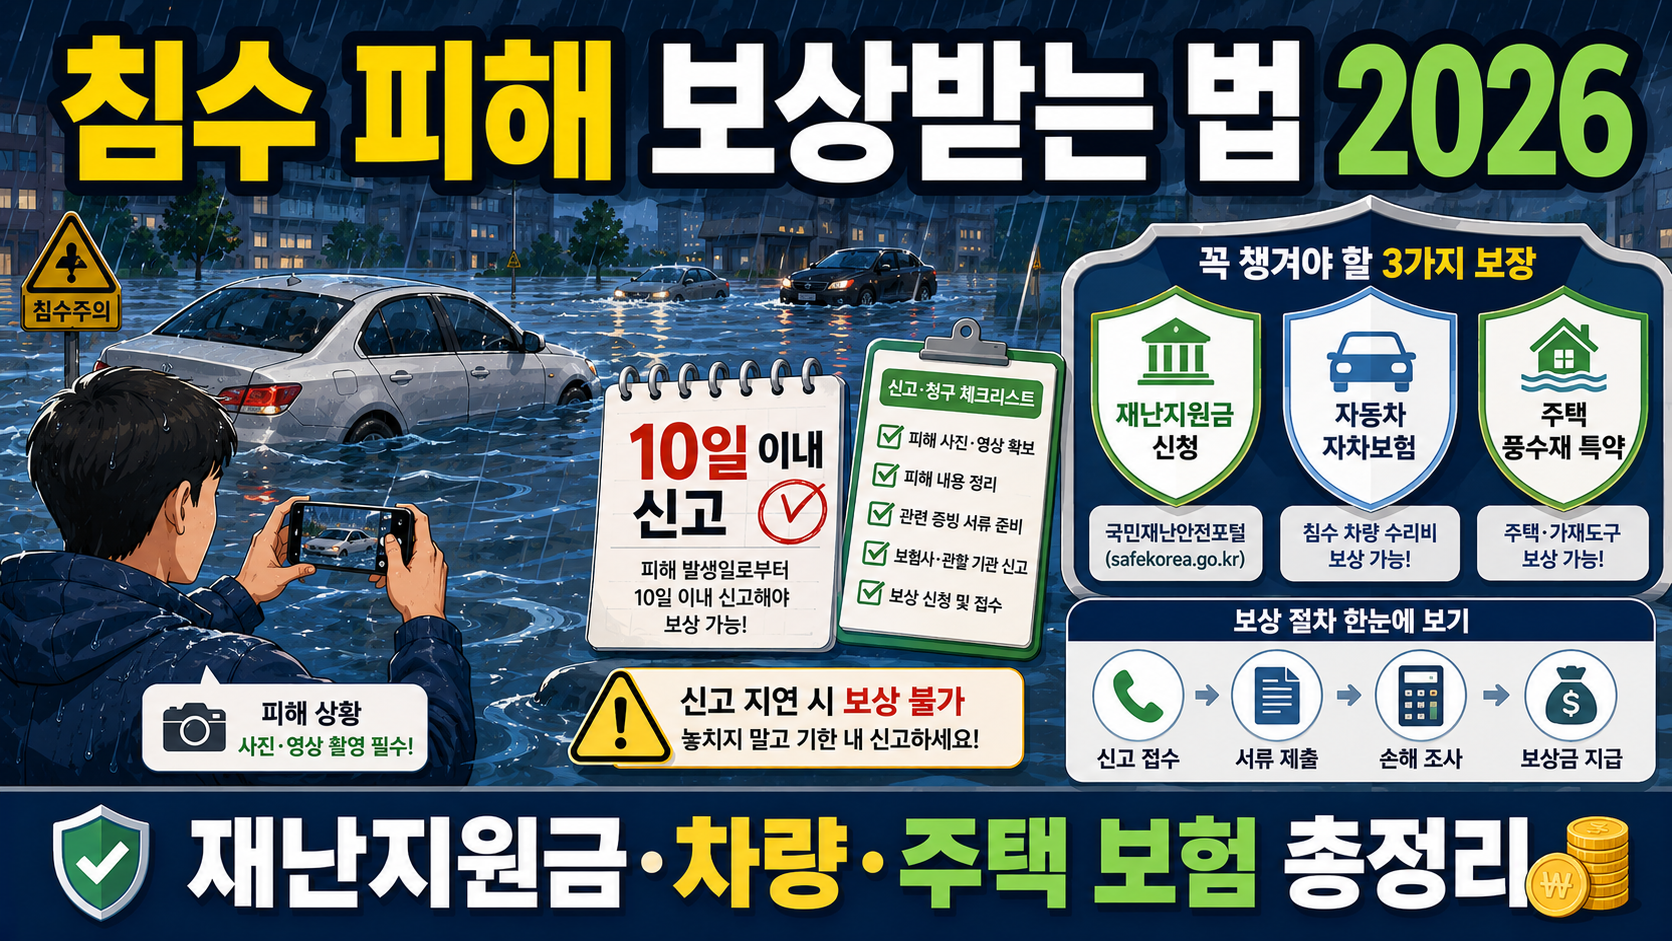
침수 피해, 세 갈래로 보상받아요
먼저 큰 그림. 침수 피해 보상은 크게 ① 정부 재난지원금, ② 자동차보험, ③ 주택·동산 보험 세 갈래예요. 각각 조건과 신청처가 다르니 하나씩 볼게요.
핵심은 증빙과 기한이에요. 피해 직후 사진·서류를 챙기고, 정해진 기한 안에 신청하는 게 보상의 열쇠예요.
1. 정부 재난지원금 — 10일 안에 신고
가장 먼저 챙길 건 정부 지원이에요. "국민재난안전포털(safekorea.go.kr)에서 '사유재산 피해신고'"를 하면 재난지원금을 받을 수 있어요.
예전엔 시·군·구청을 직접 방문해야 했지만, 이제 온라인으로 신청할 수 있어요.
가장 중요한 것: 기한이에요. 재난이 종료된 날부터 10일 이내에 피해 신고를 해야 해요. 이 기한을 놓치면 지원을 못 받을 수 있으니, 피해를 입었다면 지체 없이 신고하세요.
시민안전보험도 확인하세요. 지자체가 주민을 위해 자율적으로 가입하는 보험이에요. 지자체가 보험료를 전액 부담하고, 해당 지역 주민은 별도 절차 없이 자동 가입돼요. 침수로 인한 인적 피해(자연재해 사망·후유장해)를 보장받을 수 있어요. 행정안전부 '재난보험24' 사이트에서 우리 지자체 가입 여부를 조회할 수 있어요.
2. 차량 침수 — '자기차량손해' 담보가 열쇠
차가 물에 잠겼다면 자동차보험의 '자기차량손해(자차)' 담보 가입 여부가 핵심이에요.
자차 담보에 가입돼 있으면 다음 경우 보험료 할증 없이 침수 피해를 보상받아요.
- 주차장에서 주차 중 침수됐을 때
- 태풍·홍수로 차량이 파손됐을 때
- 홍수 지역을 지나던 중 물에 휩쓸려 파손됐을 때
정확히는 자차 담보 중 '차량단독사고 손해보상 특별약관'에 가입돼 있어야 침수 손해를 보장받아요.
2026년 바뀐 기준 (중요): 예전에는 해당 지역에 기상특보가 발효돼야 보상됐어요. 특보 없이 침수되면 거절되는 경우가 많았죠. 그런데 2026년부터는 인접(연접) 지역에 특보가 발효됐거나, 지자체 피해사실확인서가 있으면 보상이 가능하도록 개선됐어요. 특보가 없어서 청구를 포기했던 분들도 다시 확인해보세요.
침수 시 절대 하지 말 것: 물에 잠긴 차의 시동을 반복해서 걸지 마세요. 엔진·전기장치 손상을 키워요. 견인 서비스를 이용하는 게 안전해요. 겉보기에 멀쩡해도 내부 전기장치가 손상됐을 수 있어요.
자기부담금 주의: 침수 전손(전부 손해) 시 자기부담금 처리는 약관마다 달라요. 일반 자차와 침수·화재 한정 특약이 다르게 규정하니, 보험증권에서 자기부담금 조건을 꼭 확인하세요.
3. 주택·동산 침수 — 특약이 있어야 보상
집이 침수됐다면 주택화재보험의 '풍수재위험 특별약관'으로 대비할 수 있어요.
주의할 점: 일반 화재보험만 있고 이 특약이 없으면 침수는 보상받지 못해요. 화재보험이 있다고 다 되는 게 아니라, 풍수재 특약이 붙어 있어야 해요. 지금 우리 집 보험에 이 특약이 있는지 확인하세요.
풍수해·지진재해보험도 있어요. 정부가 보험료의 55~100%를 지원하는 정책보험이에요. 가전제품 같은 동산 피해는 이 보험의 '동산 특별약관'으로 보장받을 수 있어요. 미가입이라면 safekorea.go.kr에서 가입 절차를 시작할 수 있어요.
4. 피해 직후 해야 할 5가지
보상을 제대로 받으려면 초기 대응이 중요해요. 순서대로 하세요.
① 안전 먼저 — 감전 위험이 있으니 물이 찬 곳의 전기부터 차단하세요.
② 사진·영상 촬영 — 피해 상태를 최대한 자세히 기록하세요. 청소·복구 전에 찍어야 해요. 이게 없으면 보상이 어려워요.
③ 피해사실확인서 발급 — 지자체 주민센터에서 발급받으세요. 재난지원금과 보험 청구 모두에 필요해요.
④ 보험사 긴급출동 신고 — 차량은 시동 걸지 말고 견인, 주택은 보험사에 바로 접수하세요. 긴급출동 번호를 미리 저장해두면 좋아요.
⑤ 재난지원금 신고 — 국민재난안전포털에서 10일 이내 신고하세요.
자주 묻는 질문 (FAQ)
Q. 자차보험이 없으면 차 침수 보상을 못 받나요?
자동차보험의 자차 담보가 없으면 침수 피해는 보상이 어려워요. 시민안전보험(인적 피해)이나 정부 재난지원금을 확인하세요.
Q. 침수 차 시동을 걸어도 되나요?
절대 안 돼요. 시동을 반복해 걸면 손상이 커지고 보상에도 불리해요. 견인하세요.
Q. 화재보험 있는데 집 침수도 보상되나요?
'풍수재위험 특약'이 있어야 돼요. 일반 화재보험만으로는 침수가 보상되지 않아요. 증권을 확인하세요.
Q. 재난지원금은 언제까지 신청하나요?
재난 종료일부터 10일 이내예요. 국민재난안전포털에서 온라인 신청이 가능해요.
Q. 특보가 안 떴는데 침수됐어요. 보상 안 되나요?
2026년부터 인접 지역 특보나 지자체 피해사실확인서가 있으면 보상 가능하도록 바뀌었어요. 포기하지 말고 확인하세요.
정리하면, 침수 피해 보상은 ① 정부 재난지원금(10일 내 신고), ② 자동차 자차 담보, ③ 주택 풍수재 특약 세 갈래예요. 핵심은 피해 직후 사진 촬영 + 피해사실확인서 발급 + 기한 내 신고예요. 특히 2026년부터 특보 없이도 보상 가능해진 점, 화재보험만으로는 침수가 안 된다는 점을 꼭 기억하세요. 태풍 소식이 들리면 지금 우리 집·차 보험 특약부터 확인해두세요. 미리 알아두면 피해를 크게 줄일 수 있어요.