항공권과 숙소는 챙겼는데 여행자보험 앞에서 망설이신 적 있으시죠. "실손보험 있는데 중복 아닐까?", "며칠 여행에 굳이?" 싶으니까요. 그런데 해외에서 병원 한 번 가보면 생각이 달라져요. 미국에서 맹장 수술을 받으면 수천만 원, 유럽 응급실 한 번에 수백만 원이 나오는 경우가 흔하거든요. 이 글에서는 해외여행자보험이 정말 필요한지, 실손보험과 뭐가 다른지, 어떤 항목을 봐야 하는지 정리해드릴게요. 보험료는 하루 커피 한 잔 값 수준이라 알고 나면 선택이 쉬워져요.
보험료는 얼마나 할까
먼저 비용부터. 생각보다 부담이 크지 않아요. 2023년 기준 해외여행자보험료는 최소 5,632원에서 최대 15,925원, 업계 평균 9,374원 수준이었어요. [확인 필요 — 여행 국가·기간·나이에 따라 달라짐]
며칠 여행 기준 1만 원 안팎이라, 수백만 원짜리 리스크를 1만 원으로 막는 셈이에요. 이 관점에서 보면 판단이 쉬워져요.
1. 실손보험이 있는데도 필요할까 (핵심 차이)
가장 많이 하는 질문이에요. 결론은 필요해요. 둘은 보장하는 영역이 달라요.
실손보험은 의료비 중심이에요. 해외에서 치료받고 귀국 후 청구하면 일부 보전받을 수 있지만, 의료비 외의 사고는 다루지 않아요.
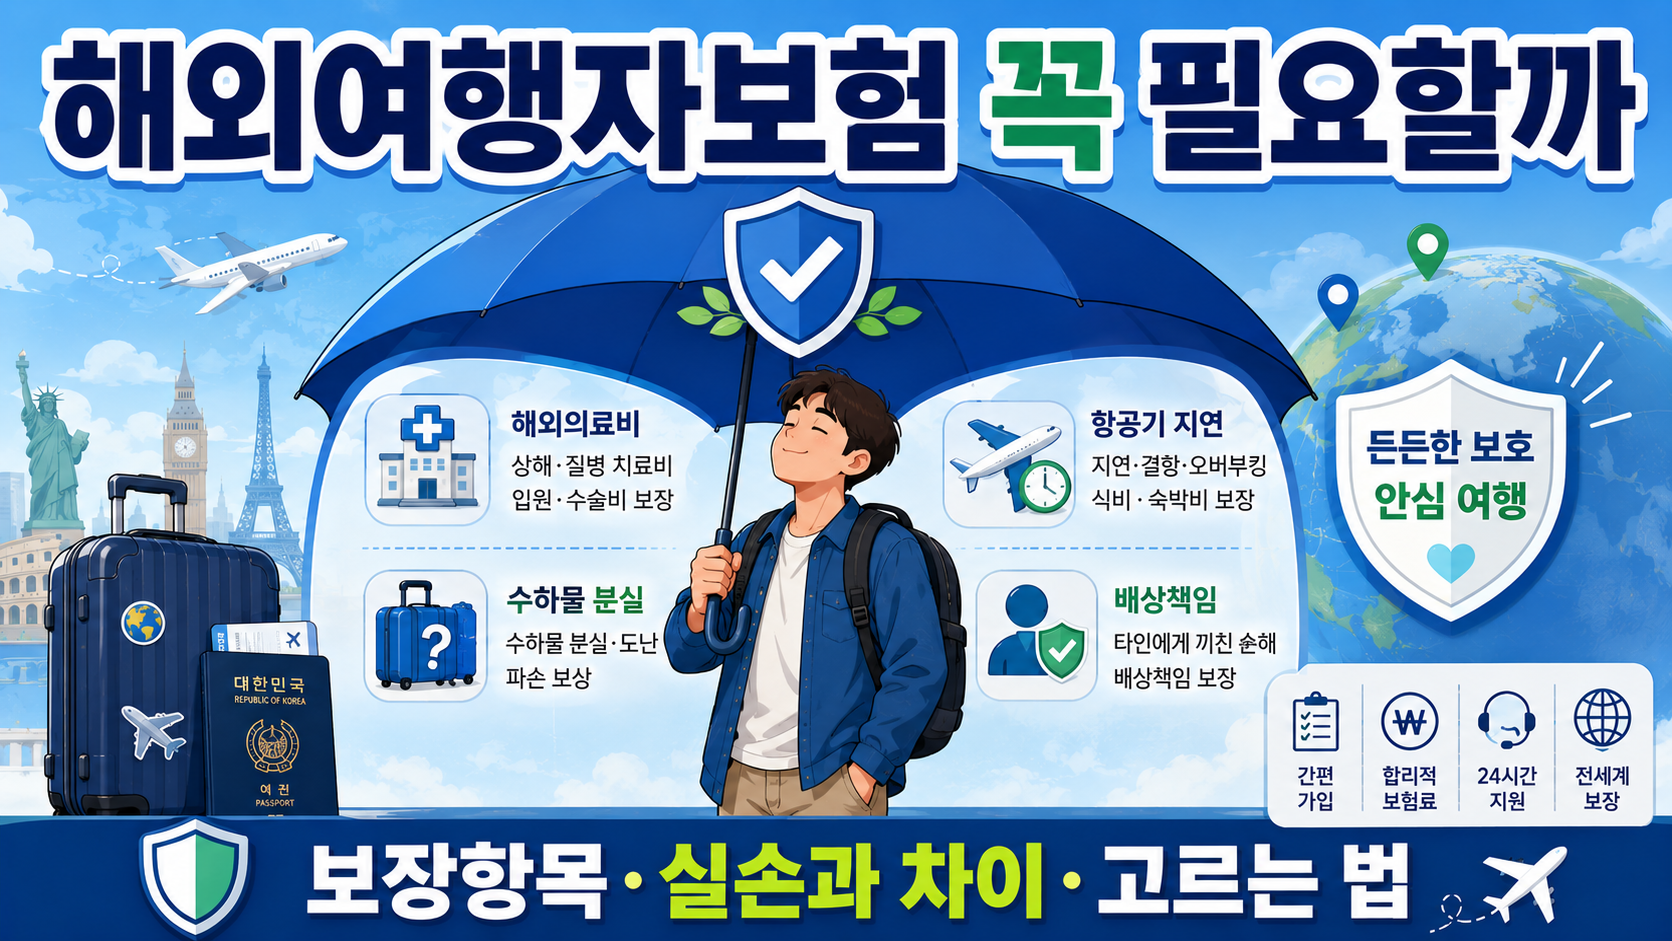
여행자보험은 여행 중 발생하는 의료 외 위험까지 포괄해요. 구체적으로는 신체상해 손해, 질병치료, 휴대품 손해, 배상책임 손해 등을 보장해요.
즉 실손은 "내가 아플 때"만 커버하고, 여행자보험은 "짐을 잃어버렸을 때", "남에게 피해를 줬을 때", "항공편이 결항됐을 때"까지 커버해요. 이 차이 때문에 둘 다 있는 게 의미가 있어요.
2. 보장 항목 — 뭘 봐야 할까
주요 보장 항목을 정리하면 이래요.
| 항목 | 내용 |
| 상해·질병 치료비 | 해외 병원 치료비 (가장 중요) |
| 휴대품 손해 | 짐·카메라 등 파손·도난 |
| 배상책임 | 제3자에게 피해를 준 경우 법적 책임 |
| 항공기 지연·결항 | 지연으로 발생한 추가 비용 |
| 여행 취소·중단 | 출국 불가 시 항공권·숙박비 보상 |
| 긴급 후송 | 현지 치료 불가 시 이송 비용 |
2026년에 특히 중요해진 항목이 있어요. 이상기후와 항공편 지연·취소 이슈가 잦아지면서 여행 취소 보상과 수하물 분실 보상의 중요도가 예전보다 훨씬 올라갔어요. 경유 항공편을 타거나 환승 시간이 빡빡하다면 항공기 지연 보상이 잘 되는 상품을 보세요.
3. 보장 안 되는 것 — 이게 더 중요해요
가입 전에 면책 조항을 꼭 확인하세요. 나중에 "보상 안 된다"는 말을 듣는 게 제일 억울하거든요.
휴대품에서 제외되는 것 — 통화(현금), 유가증권, 신용카드, 항공권은 보상 대상이 아니에요. 또 휴대품을 방치하거나 그냥 분실한 경우도 보상하지 않아요. 도난은 되지만 "어디서 잃어버린지 모르겠다"는 안 되는 거죠.
여행 금지 국가 — 외교부가 지정한 여행금지(흑색경보)나 철수권고(적색경보) 국가에서 발생한 사고는 면책이에요.
기저질환 — 미리 앓고 있던 질병은 보장에서 제외되는 경우가 많아요.
위험 스포츠 — 스쿠버다이빙, 스카이다이빙, 스키 같은 활동은 별도 특약이 필요할 수 있어요. 액티비티 계획이 있다면 꼭 확인하세요.
4. 고르는 법 — 체크포인트 5가지
① 여행 국가 확인 — 미국, 유럽 등 일부 국가는 보험료가 높거나 보장에서 제외될 수 있어요. 의료비가 비싼 나라일수록 보장 한도를 넉넉히 잡으세요.
② 보장 금액(한도) 확인 — 치료비 보장 한도가 너무 낮지 않은지 보세요. 저렴한 상품은 한도가 낮은 경우가 많아요.
③ 자기부담금 확인 — 보상받을 때 본인이 부담해야 할 금액이 있어요.
④ 24시간 긴급 지원 여부 — 사고 시 한국어로 도움받을 수 있는 글로벌 지원 서비스가 있는지 확인하세요.
⑤ 내 여행 스타일에 맞추기 — 불필요한 보장은 줄이고, 꼭 필요한 보장(의료비·휴대품)은 넉넉하게. 단순히 싼 게 좋은 게 아니에요.
신용카드 부가 보험 주의: 카드에 딸린 여행자보험이 있어도 보장 범위와 한도가 제한적인 경우가 많아요. 조건을 꼭 확인하고, 부족하면 별도 가입하세요.
5. 가입 방법 & 사고 시 청구 절차
가입은 어디서? 손해보험회사 콜센터, 대리점, 공항 내 보험회사 창구, 인터넷 등에서 가능해요. 카카오페이 같은 간편 채널로도 가입할 수 있어요.
팁: 공항 창구는 편하지만 보험료가 비싼 편이에요. 온라인으로 미리 가입하는 게 저렴해요.
사고가 났다면 이 순서로:
- 병원 진료 시 진단서·영수증·처방전 반드시 받기
- 도난·분실 시 현지 경찰 신고서(폴리스 리포트) 발급
- 항공 지연·결항 시 항공사 확인서 받기
- 귀국 후 서류 제출해 청구
증빙 서류가 없으면 보상이 어려워요. 현지에서 챙기는 게 핵심이에요.
자주 묻는 질문 (FAQ)
Q. 국내 여행에도 필요한가요?
필요할 수 있어요. 국내 의료비는 실손으로 대부분 처리되지만, 휴대품 파손, 배상책임, 여행 중단은 실손이 보장하지 않아요. 국내 여행자보험은 하루 1~2천 원 수준이라, 제주도나 강원도 장기 여행이라면 고려할 만해요.
Q. 짧은 여행에도 들어야 하나요?
환불 가능한 항공권으로 당일치기 국내 여행이라면 보험료가 보장 가치보다 클 수 있어요. 반면 해외여행이라면 기간과 관계없이 권장돼요. 의료비 리스크가 크니까요.
Q. 언제 가입해야 하나요?
출국 전에 가입해야 해요. 출국 후에는 가입이 안 되니 미리 챙기세요.
Q. 실손보험과 중복 보상되나요?
의료비는 실제 손해액 한도 내에서 비례 보상되는 게 일반적이에요. 중복 가입해도 두 배로 받는 건 아니에요. [확인 필요 — 약관별로 다름]
정리하면, 해외여행자보험은 ① 실손이 커버 못 하는 휴대품·배상책임·항공 지연까지 보장하고, ② 보험료는 1만 원 안팎으로 저렴하며, ③ 면책 조항(현금·기저질환·위험 스포츠)만 미리 확인하면 돼요. 특히 의료비가 비싼 나라로 간다면 보장 한도를 넉넉히 잡으세요. 출발 전 딱 10분만 들여 비교해보면, 여행 내내 마음이 훨씬 편할 거예요!
'TRAVEL' 카테고리의 다른 글
| 비행기 좌석 어디가 좋을까 (멀미·수면·화장실별 명당 총정리) (0) | 2026.07.27 |
|---|---|
| 해외에서 카드 vs 현금, 뭐가 이득일까 (수수료 구조·나라별 정답) (0) | 2026.07.26 |
| 이코노미 장거리 비행 꿀잠 자는 법 (좌석 선택부터 수면 자세까지) (0) | 2026.07.24 |
| 해외여행 소매치기 예방법 (수법·안전수칙·대처법 완벽정리) (1) | 2026.07.24 |
| 해외여행 환전 완전정리 (수수료 아끼는 법·트래블카드 비교) (0) | 2026.07.23 |


